Gayrimenkul satışından gelir elde edenleri yakından ilgilendiren beyan dönemi 1 Mart itibarıyla başlıyor. Ev, arsa veya benzeri taşınmazların edinim tarihinden itibaren 5 yıl içinde satılması durumunda elde edilen kazanç için gelir vergisi beyannamesi verilmesi gerekiyor. Beyan yapılmaması halinde ise hem vergi cezası hem de gecikme faizi uygulanabiliyor.
Gerçek kişilerin yaptığı gayrimenkul alım satımları, 193 Sayılı Gelir Vergisi Kanunu kapsamında “değer artışı kazancı” sayılıyor. Ancak birçok kişi, satın aldığı taşınmazı 5 yıl dolmadan sattığında bu kazancı beyan etmek zorunda olduğunu bilmiyor. Bu durum ilerleyen süreçte ciddi vergi yükleriyle karşılaşılmasına neden olabiliyor.
5 Yıl Kuralı Kritik Öneme Sahip
Bir konut ya da arsanın satın alındığı tarihten itibaren 5 yıl içinde elden çıkarılması halinde elde edilen kazanç gelir vergisine tabi oluyor. Bu süre takvim günü esas alınarak hesaplanıyor. Yani 5 yıl dolmadan yapılan satışlarda vergi doğarken, 5 yıl geçtikten sonra yapılan satışlarda bu yükümlülük ortadan kalkıyor.
Bu kapsamda:
-
Satıştan doğan kazanç,
-
Takas, devir veya kamulaştırma gibi işlemler sonucu oluşan gelir,
-
Taşınmazın şirkete sermaye olarak konulması gibi durumlar
vergiye tabi tutulabiliyor.
Beyan ve Ödeme Takvimi
5 yıl içinde satılan gayrimenkullerden elde edilen kazançların, 2026 yılı Mart ayında yıllık gelir vergisi beyannamesi ile bildirilmesi gerekiyor. Hesaplanan vergi ise Mart ve Temmuz aylarında iki eşit taksitte ödenebilecek.
Miras Yoluyla Edinilenler Hariç
Miras yoluyla elde edilen taşınmazların satışında ise bu vergi uygulanmıyor. Ancak satın alma yoluyla edinilen konut, arsa veya benzeri gayrimenkuller için 5 yıl kuralı geçerliliğini koruyor.
Endeksleme Detayı
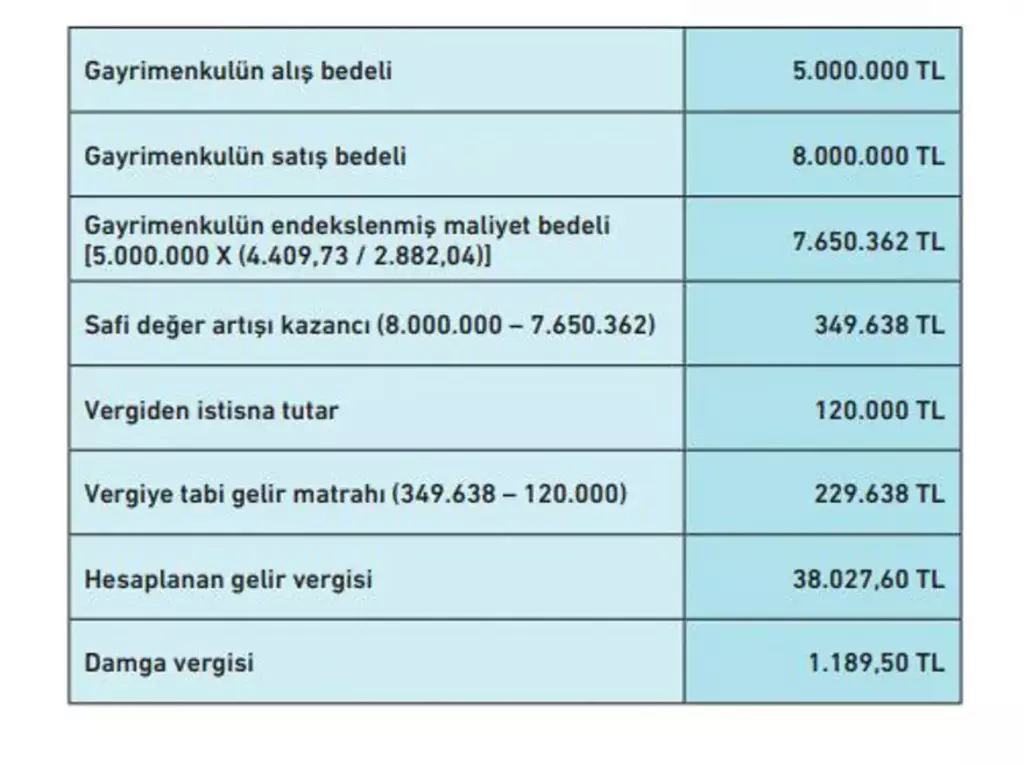
Vergi hesaplamasında yalnızca alış ve satış fiyatı dikkate alınmıyor. Enflasyon etkisini yansıtmak amacıyla Yİ-ÜFE oranları üzerinden maliyet bedeli güncelleniyor. Böylece gerçek kazanç hesaplanarak vergi tutarı belirleniyor.
Örneğin 5 milyon TL’ye alınan bir taşınmazın 5 yıl dolmadan 8 milyon TL’ye satılması halinde, endeksleme sonrası kazanç üzerinden vergi hesaplanıyor. Bu durumda yaklaşık 38 bin TL’lik bir vergi yükü oluşabiliyor. Beyan yapılmaması halinde ise bu tutara ceza ve faiz de ekleniyor.
Uzmanlar, satış yapan vatandaşların beyan süresini kaçırmamaları gerektiğine dikkat çekiyor. Aksi halde hem ek maliyet hem de yasal yaptırımlar gündeme gelebiliyor.